
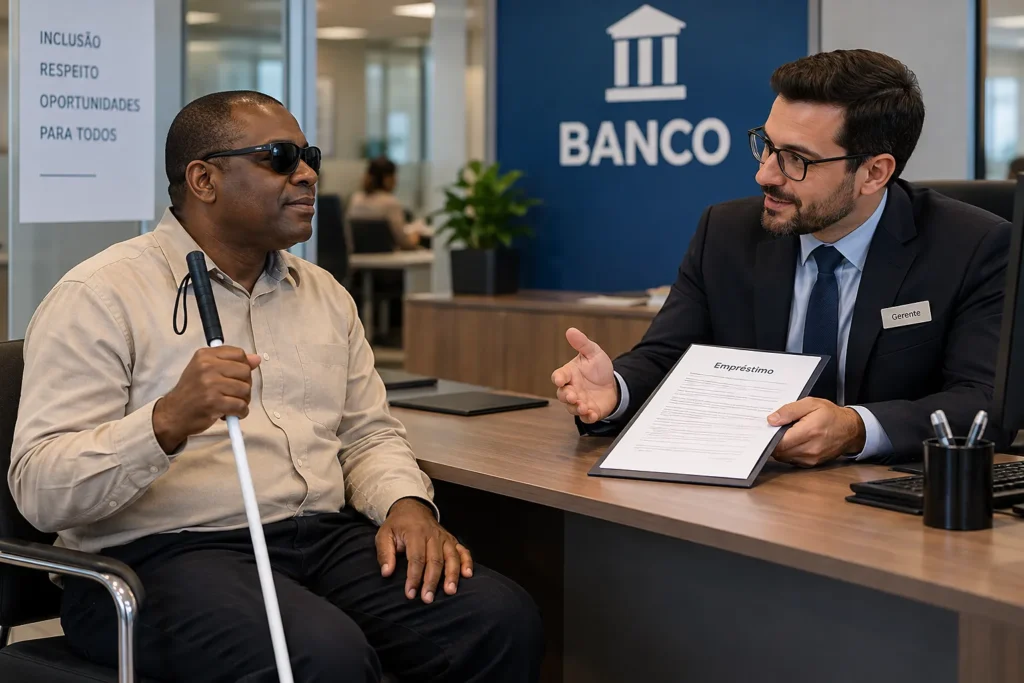
Entenda por que a deficiência visual exige cuidados especiais na contratação de crédito e como a ausência de informação acessível pode comprometer a validade do contrato.
A contratação de empréstimos bancários exige atenção especial quando envolve consumidores com deficiência visual. Embora a cegueira não retire a capacidade civil nem impeça uma pessoa de celebrar contratos, é fundamental que a instituição financeira assegure condições efetivas para que o consumidor conheça e compreenda as obrigações que está assumindo. Taxas de juros, quantidade de parcelas, custo efetivo total, descontos mensais e demais condições não podem ser apresentados de maneira inacessível a quem não consegue realizar a leitura visual do instrumento. Afinal, a existência de uma assinatura ou de uma autenticação bancária não significa, necessariamente, que houve consentimento livre e esclarecido.
A legislação brasileira estabelece mecanismos de proteção para pessoas que não conseguem ler ou escrever o conteúdo de um contrato. O artigo 595 do Código Civil prevê a assinatura a rogo, acompanhada da subscrição de duas testemunhas, formalidade cuja aplicação foi estendida pelo Superior Tribunal de Justiça aos contratos bancários escritos celebrados por pessoas analfabetas. Em maio de 2026, ao julgar o REsp 2.016.029/MG, o STJ reafirmou que o uso de cartão e senha em terminal de autoatendimento não substitui essas garantias quando legalmente exigidas.
Existe, pois, uma obrigação que permanece fundamental independentemente da forma utilizada: o dever de assegurar informação clara, adequada e acessível. Uma pessoa cega pode ser plenamente alfabetizada, utilizar tecnologias assistivas e manifestar validamente sua vontade. Isso não autoriza o banco, porém, a disponibilizar documentos inacessíveis, omitir esclarecimentos ou presumir que o consumidor compreendeu cláusulas que não teve condições reais de conhecer. Dependendo das circunstâncias, a ausência de recursos de acessibilidade, de leitura adequada do instrumento ou de assistência necessária pode comprometer a transparência da operação e levantar dúvidas relevantes sobre a própria formação do consentimento.
Essa discussão se torna ainda mais importante quando observamos a profunda desigualdade estrutural entre as partes. De um lado, está o consumidor com deficiência visual, que depende de condições acessíveis para compreender integralmente a operação. Do outro, encontra-se uma instituição financeira profissionalmente aparelhada, com departamentos jurídicos, sistemas tecnológicos, mecanismos de autenticação, equipes especializadas e pleno conhecimento dos produtos que comercializa. Não parece razoável transferir ao consumidor as consequências de uma deficiência informacional que a própria instituição possuía condições técnicas e operacionais de evitar. A acessibilidade, nesse contexto, não representa favor ou mera cortesia comercial, mas parte essencial do dever de proteção e respeito à autonomia do consumidor.
Quando um empréstimo é questionado judicialmente, portanto, a análise não deve se limitar à existência de assinatura, impressão digital, senha ou reconhecimento biométrico. É necessário investigar como o crédito foi oferecido, quais informações foram disponibilizadas, se o consumidor teve acesso efetivo às cláusulas, quais recursos de acessibilidade foram empregados e de que maneira sua manifestação de vontade foi registrada. Nos casos em que a assinatura a rogo e as testemunhas sejam juridicamente exigíveis, a ausência dessas formalidades pode comprometer a própria validade do negócio. Em outras situações, a discussão poderá envolver falha no dever de informação, prática abusiva ou eventual vício de consentimento, sempre conforme as provas disponíveis.
A proteção jurídica da pessoa com deficiência visual não significa restringir sua liberdade de contratar, mas justamente garantir que essa liberdade possa ser exercida em condições de igualdade. Um contrato verdadeiramente legítimo não depende apenas da identificação de quem contratou, mas também da demonstração de que essa pessoa teve condições reais de compreender aquilo que estava contratando. Por isso, diante de empréstimos bancários realizados sem as cautelas necessárias, especialmente quando existem descontos em benefícios previdenciários ou comprometimento de renda alimentar, é fundamental examinar a regularidade da operação, a acessibilidade das informações e a efetiva manifestação de vontade do consumidor.
OC ADVOGADOS
Advocacia com atuação especializada em Direito Bancário e do Consumidor.
Conteúdo de caráter informativo. A validade da contratação e a existência de eventual direito à restituição ou indenização dependem da análise das circunstâncias específicas de cada caso.