
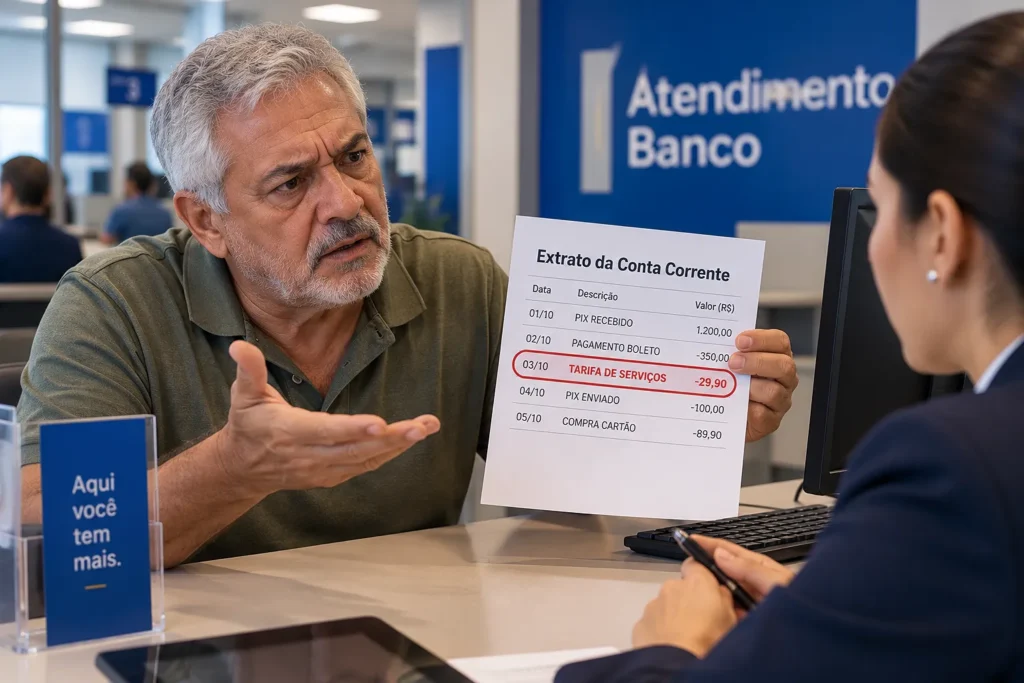
Entenda quando cobranças por pacotes de serviços, seguros e tarifas bancárias podem ser consideradas indevidas e quais direitos o consumidor possui.
Ao consultar o extrato bancário, muitos consumidores identificam descontos mensais referentes a pacotes de serviços, seguros, assistências, tarifas ou outros produtos que sequer se recordam de ter contratado. Em diversas situações, os valores são relativamente pequenos e acabam passando despercebidos durante meses ou até anos. Entretanto, a repetição dessas cobranças pode representar um prejuízo financeiro significativo, especialmente para aposentados, pensionistas e pessoas que dependem de rendimentos limitados. Diante desse cenário, surge uma dúvida importante: a instituição financeira pode incluir serviços na conta do cliente e realizar cobranças simplesmente porque ele mantém relacionamento com o banco?
A legislação brasileira estabelece que a cobrança de produtos e serviços bancários deve observar regras de transparência, informação adequada e regularidade contratual. O Código de Defesa do Consumidor assegura o direito à informação clara sobre os serviços oferecidos e proíbe o fornecimento de produtos ou serviços sem solicitação prévia do consumidor. Além disso, a regulamentação do Conselho Monetário Nacional disciplina a cobrança de tarifas pelas instituições financeiras, estabelecendo condições e limitações conforme a natureza do serviço. Isso significa que a existência de uma conta bancária não autoriza, por si só, a cobrança indiscriminada de pacotes, seguros ou serviços adicionais que não tenham sido regularmente contratados.
Uma situação bastante comum envolve os chamados pacotes de serviços bancários. Embora as instituições possam oferecer modalidades de contratação que reúnam diferentes operações mediante pagamento de tarifa mensal, a regulamentação também assegura às pessoas naturais determinados serviços essenciais gratuitos, observados os limites e condições aplicáveis. Por isso, o consumidor não é obrigado a contratar um pacote tarifado apenas para manter uma conta de depósitos elegível aos serviços essenciais. A cobrança de um pacote deve estar amparada em contratação regular, com informações suficientes sobre seu preço, sua composição e as alternativas disponíveis. A simples utilização da conta não significa, necessariamente, concordância com qualquer modalidade tarifária escolhida unilateralmente pelo banco.
O problema se torna ainda mais sensível quando as cobranças envolvem seguros, assistências ou outros produtos acessórios. Muitas vezes, esses serviços são oferecidos durante a abertura de contas, contratação de empréstimos, utilização de aplicativos ou atendimentos realizados por correspondentes bancários. Nesses contextos, o consumidor pode não perceber que está aderindo a um produto adicional, especialmente quando a contratação ocorre de maneira rápida ou mediante procedimentos digitais pouco esclarecedores. A instituição financeira, que controla seus sistemas, registros e mecanismos de contratação, possui condições técnicas e informacionais para demonstrar como o serviço foi oferecido e de que maneira o consumidor manifestou sua vontade. Por isso, quando a contratação é questionada, a existência de registros de adesão e a qualidade das informações prestadas tornam-se elementos fundamentais para a análise da cobrança.
Quando uma tarifa ou serviço é cobrado indevidamente, o consumidor pode buscar a interrupção da cobrança e a restituição (EM DOBRO) dos valores pagos, conforme o artigo 42, parágrafo único, do Código de Defesa do Consumidor e a orientação jurisprudencial aplicável. Entretanto, a restituição em dobro e a indenização por danos morais não decorrem automaticamente de qualquer desconto identificado no extrato. É necessário analisar a origem da cobrança, a existência de contratação válida, a conduta da instituição financeira e as consequências concretas suportadas pelo consumidor. A natureza alimentar dos valores atingidos, a duração dos descontos e a vulnerabilidade do cliente podem assumir especial relevância nessa avaliação.
Portanto, acompanhar regularmente o extrato bancário é uma medida importante para identificar cobranças que não correspondam aos serviços efetivamente contratados. Ao encontrar descontos desconhecidos, o consumidor deve procurar compreender sua origem, solicitar esclarecimentos e verificar a documentação que fundamenta a cobrança. O direito de manter uma conta bancária não pode ser confundido com uma autorização genérica para contratar produtos adicionais em nome do cliente. Em uma relação marcada pela desigualdade técnica e informacional entre consumidor e instituição financeira, o respeito à liberdade de escolha e à transparência contratual é indispensável para que a cobrança seja considerada legítima.
OC ADVOGADOS
Advocacia com atuação especializada em Direito Bancário e do Consumidor.
Conteúdo de caráter informativo. A regularidade das tarifas e serviços bancários, bem como eventual direito à restituição ou indenização, depende da regulamentação aplicável e das circunstâncias específicas de cada contratação.